文/刘仁钦、陈冠廷、陈羿君
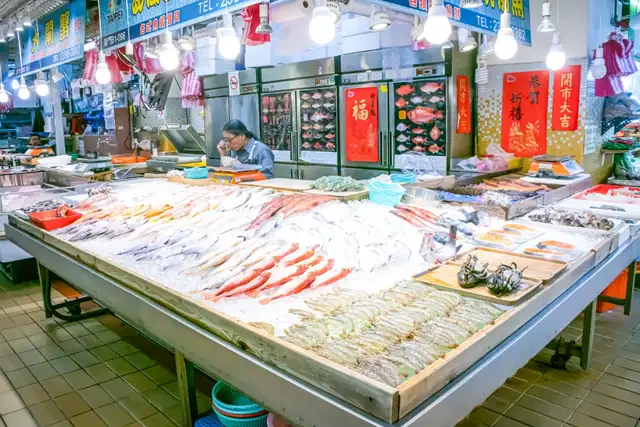
冷链“最后一公里”是低温消费市场的决胜关键。中国台湾低温食品市场迈入结构性增长新阶段,消费需求从传统生鲜原料转向便捷冷藏、健康调理食品。当下中国台湾地区冷链市场形成实体渠道与电商平台双雄对峙格局,电商以差异化战略激活多元场景。本文深度拆解中国台湾冷链渠道布局、消费变革与产业升级逻辑,剖析行业现存格局与增长新机。
*文中货币换算参考近期汇率,数据仅供参考;为兼顾阅读观感,部分计量单位未作统一换算。
中国台湾低温消费变化
近五年来,中国台湾低温食品市场的增长已褪去疫情期间的红利色彩,正式转变为结构性的消费定局。过去消费者购买的低温商品多局限于年菜或大包装水饺;如今这条冷链已延伸至生鲜蔬果、精品冷藏甜点、即食料理及健康餐盒。根据市场数据与渠道表现推算,中国台湾整体的冷冻与冷藏食品商机已达近104.65亿元(单位:人民币,下同)的庞大腹地。在这场“餐桌大战”中,实体渠道(超商、超市、量贩)与综合电商平台(四大电商)凭借不同的物流基础设施与消费场景,各自切分出截然不同的低温版图。
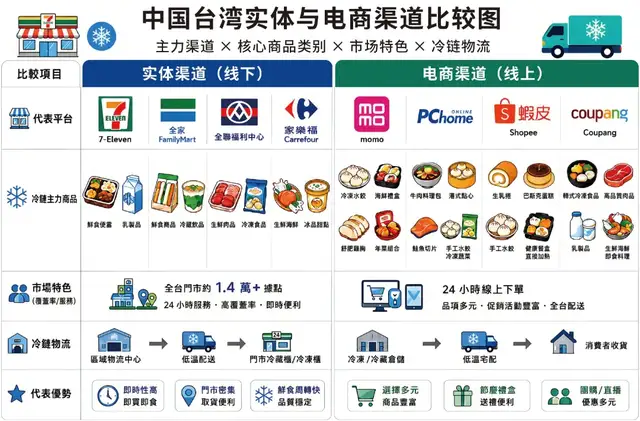
五年来,中国台湾实体渠道的冷链发展已从过去的“附属服务”,正式进化为零售企业的核心竞争力。整体市场呈现出需求增长、渠道重构与基础设施扩张三轨并进的强劲态势。实体渠道凭借着无可取代的“极短距”优势,精准满足了现代消费者“当下微波”与“每日下厨”的刚性需求。
需求端:低温食品跃升日常饮食核心
中国台湾低温食品市场正经历翻倍式的爆发增长。研究显示,中国台湾低温食品市场自2016年的247.18亿元一路攀升,预估至2025年可达457.32亿元,并于2030年进一步放大至约607.18亿元。
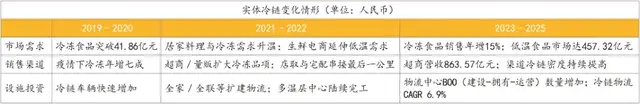
核心品类移转:成长动能已从传统的“生鲜原料”,大幅转向“冷藏鲜食”与“冷冻调理食品”。
消费结构改变:这两大高附加价值品类预期将超越传统生鲜,成为驱动市场的主力,反映出家庭与个人对“需冷链支持的便利食品”依赖度显著提升。
渠道端:实体巨头的冷链战略与重构
随着冷链需求的普及,实体渠道的设备与空间配置发生了根本性改变。商店内的冷冻柜、冷藏展示区与后端仓储储位不再是单纯的辅助设施,而是直接决定营收结构的核心基础建设。各大实体渠道也依据自身受众,发展出截然不同的冷链战略。
超商双雄(7-Eleven、全家)
改写“个人化”即食冷链便利商店已成为大众日常取得低温食品的关键节点。2023年中国台湾地区连锁超市总营业额达863.57亿元,连续14年创新高。
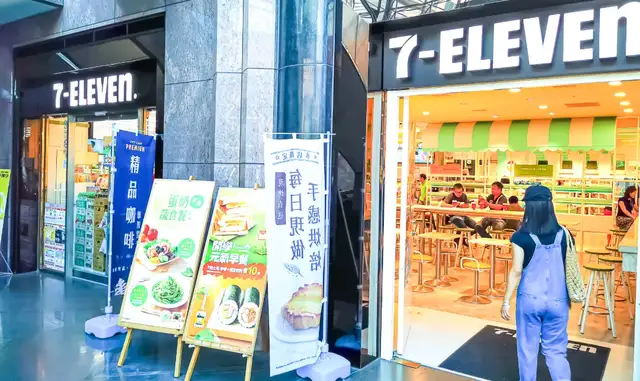
单人即食商机:超商冷链战略精准锁定单身族与小家庭,主打单人份小包装、实时覆热、快速完食,推动低温即食品近十年年均复合成长率突破11%。
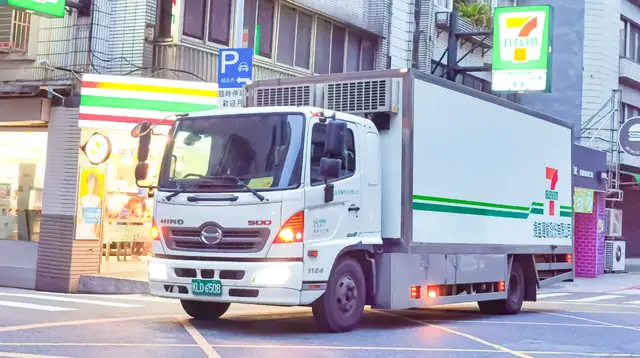
鲜食营收爆发:以全家为例,其鲜食营收已突破62.79亿元大关(占总营收近三成),通过与青花骄、海底捞等品牌联名,冷冻食品创造了约4.19亿元的实体年营收;而统一超商2025年整体营收首度突破732.55亿元,其中微波冷冻食品(如舒肥鸡胸肉、韩式炸鸡等)已成为带动鲜食增长的最强引擎之一。
超市与量贩巨头(全联、家乐福、好市多)
尽管超商高频次消费崛起,以全联与大型量贩为主的传统主力渠道仍掌握庞大的市占率,更是家庭主妇难以被电商完全取代的场域。
全联(生鲜冷藏深化):2025年整体营收朝460.46亿元叩关。通过小农直采与产地直送策略,全联不断拉高生鲜营收占比,将冷链生鲜的聚客优势发挥到极致。
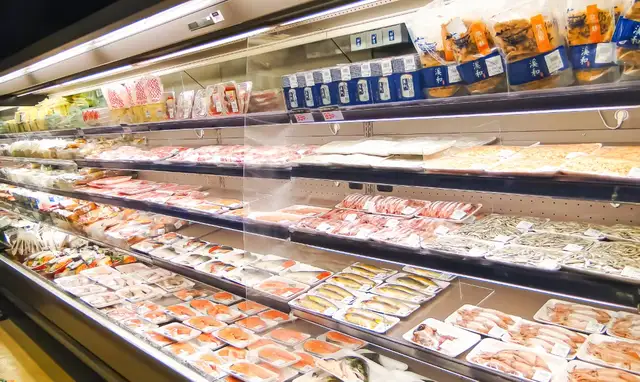
家乐福与好市多(大宗囤货主宰):凭借强大的全球采购力,主宰了大包装冷冻肉品、进口海鲜与乳制品市场。特别是好市多的高营养价值低温商品,始终是支撑消费者续约会员的核心动力。
供给端:冷链基础设施的资本军备竞赛
在需求拉动与渠道重构的双重引擎下,中国台湾冷链物流与基础设施在近五年间出现了史无前例的扩张与升级,被业界视为物流产业的“明日之星”。
产值与运能狂飙:产业预估2026年突破千亿新台币产值。在实际运能方面,2020年疫情后大增,用于冷藏或冷冻的冷链车辆约达9,680辆,年增幅度接近四成,精准反映了实体门市与餐饮高频补货的迫切需求。
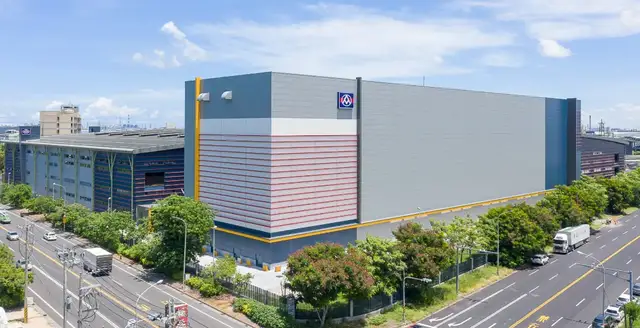
重资产物流园区落成:冷链已从单纯的“成本补强项目”,转为企业布局未来战略的“关键资本支出”。大型流通集团与第三方物流积极砸重金建置多温层物流枢纽,例如:统一超商购建北中南物流园区、全家便利租建瑞芳及湖口冷链枢纽;永联物流与海霸王等企业亦相继投入智慧生鲜冷链物流中心。这类单一案场的投资规模动辄高达20至40亿元新台币,宣告中国台湾实体冷链已正式进入重资产、高科技的军备竞赛时代。
电商冷链变化情形
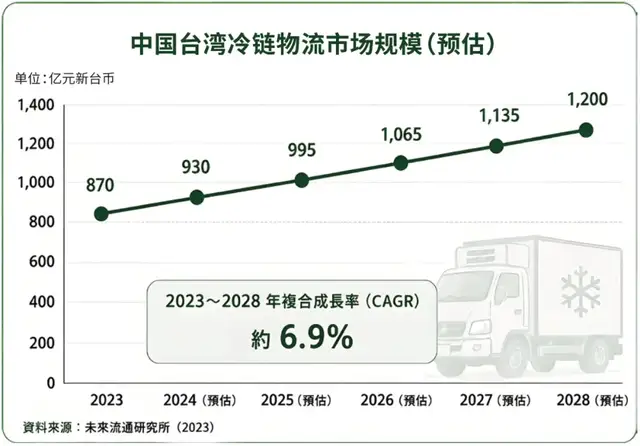
相较于实体渠道满足“当下微波即食”的便利性,中国台湾四大电商平台(Momo、Coupang、PChome、虾皮)在低温板块的业绩表现,更侧重于计划性采购、节庆高客单与长尾差异化。市场研究预估,中国台湾冷链物流市场在2023至2028年间将维持约6.9%的年复合成长率(CAGR)。这股强劲的成长潜力,正由四大电商平台联手推动,各自凭借不同战略重塑了消费者的低温网购习惯。
四大电商平台的冷链突围
走向“品牌策展”与“云端冰箱”
观察四大主要电商平台,尽管受众与商品结构略有差异,但各自皆发展出独特的冷链护城河。
Momo购物网:重资产建构高客单家庭客群
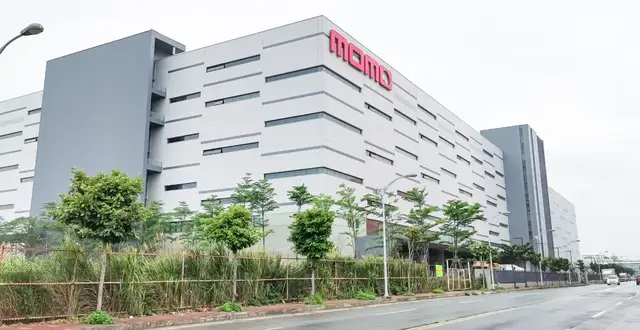
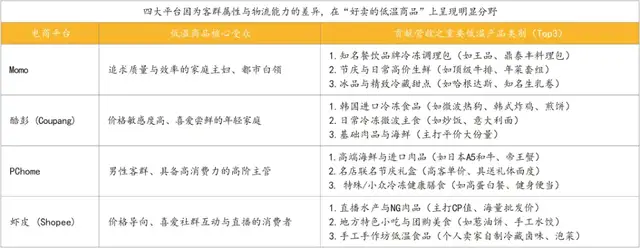
Momo以自建南北区大型物流中心的重资产模式,稳稳吃下高客单价家庭市场。估算其低温营收占总体约3%-5%,但以其破千亿元新台币的营收体系换算,代表的是一年数十亿元的庞大业绩。战略上,Momo成功将低温食品品牌化,主导知名餐饮品牌(如王品、鼎泰丰)的高价礼盒与顶级海鲜大宗采购。每逢双11、双12等大档期,全站低温订单量往往较平日激增十倍以上,让消费者养成“趁档期大批量计划性囤货”的习惯。
Coupang(酷澎):以“火箭速配”打造双薪家庭的云端冰箱
酷澎无疑是近年来中国台湾低温板块成长斜率最陡的黑马,推估其低温商品占中国台湾地区总营收约8%—12%。挟带庞大资本与进口优势,酷澎以独家韩系冷冻食品(如微波热狗、煎饼)、高质量肉品及乳制品为矛,搭配极速配送的破坏式创新,彻底打破过去低温网购需“凑免运、大批囤货”的痛点。这成功让双薪家庭养成“少量、多次、实时”的生鲜采买习惯。实质上已成为年轻世代的“云端冰箱”。
PChome 24h购物:聚焦“剪刀经济”与节庆脉冲业绩
PChome的低温营收占比推估约落在1%—2%,业绩高度集中在高端海鲜与名店年菜等指标性商品。针对城市白领与上班族缺乏下厨时间的痛点,PChome在“剪刀经济”(剪开包装加热即食)上表现亮眼,举凡晶华酒店牛肉面料理包、名店港式点心与冷冻蔬菜等需求皆稳健增长。其低温业绩在农历年、端午等特定节庆,往往能展现出惊人的脉冲式爆发力。
虾皮购物(Shopee):社群带货与店到店冷冻柜的破局者
推估低温商品占虾皮整体GMV约2%—4%。虾皮最大的颠覆性在于具备强大社群与直播带货基因,能有效打通下沉市场。近年来,虾皮在其遍布中国台湾的“虾皮店到店”大力拓展低温取件模块(冷冻柜),一举解决了机车族或租房族白天无法在家签收冷冻包裹的痛点。这使得站内的直播水产、网红生乳卷、巴斯克奶酪蛋糕及地方手工美食得以突破地域限制,疯狂缔造千万业绩,成为中小型地方品牌与甜点工作室的最佳孵化器。
热销品类的共同轨迹从基础备餐到健康升级
尽管平台商业模式不同,但近五年的热销品类却勾勒出清晰的演进轨迹。家庭基础备餐商品(如品牌冷冻水饺、火锅肉片与海鲜组合),长期稳占各平台低温营收的基石。然而,近年来由健康意识驱动的新兴品类,正快速拉动毛利与回购率。例如舒肥鸡胸(如大成、野人舒食等品牌,搜寻转换率屡创新高)、花椰菜米、在地健康餐盒与减糖食品,已成为各大平台推升业绩的新增长引擎。
季节变化与节日效应的双重驱动
低温商品的销售具备极强的季节联动性,同时高度依赖电商造节的推波助澜。
节庆与季节刚需:农历年前,年菜、佛跳墙、海鲜礼盒的需求通常达到全年最高;夏季高温转由冷藏甜点、蛋糕和水果礼盒主导买气;冬天天气转冷后,火锅肉片、虾子、干贝和锅物组合的订单则会显著上扬。
大型档期的囤货效应:除了自然季节,618、双11、双12等大型购物节日也会带来惊人的囤货需求。许多消费者会锁定大促优惠,一次性购入多包水饺、料理包或常备冷冻食品。因此每逢促销活动,低温商品的物流吞吐量往往成为各大电商平台的终极实力考验。
END
《现代物流》| 文章精选142
引领产业发展,成为世界级专业供应链物流媒体
本文版权归中国《现代物流》杂志所有,欢迎文末分享、点赞、在看!转载请联系后台。
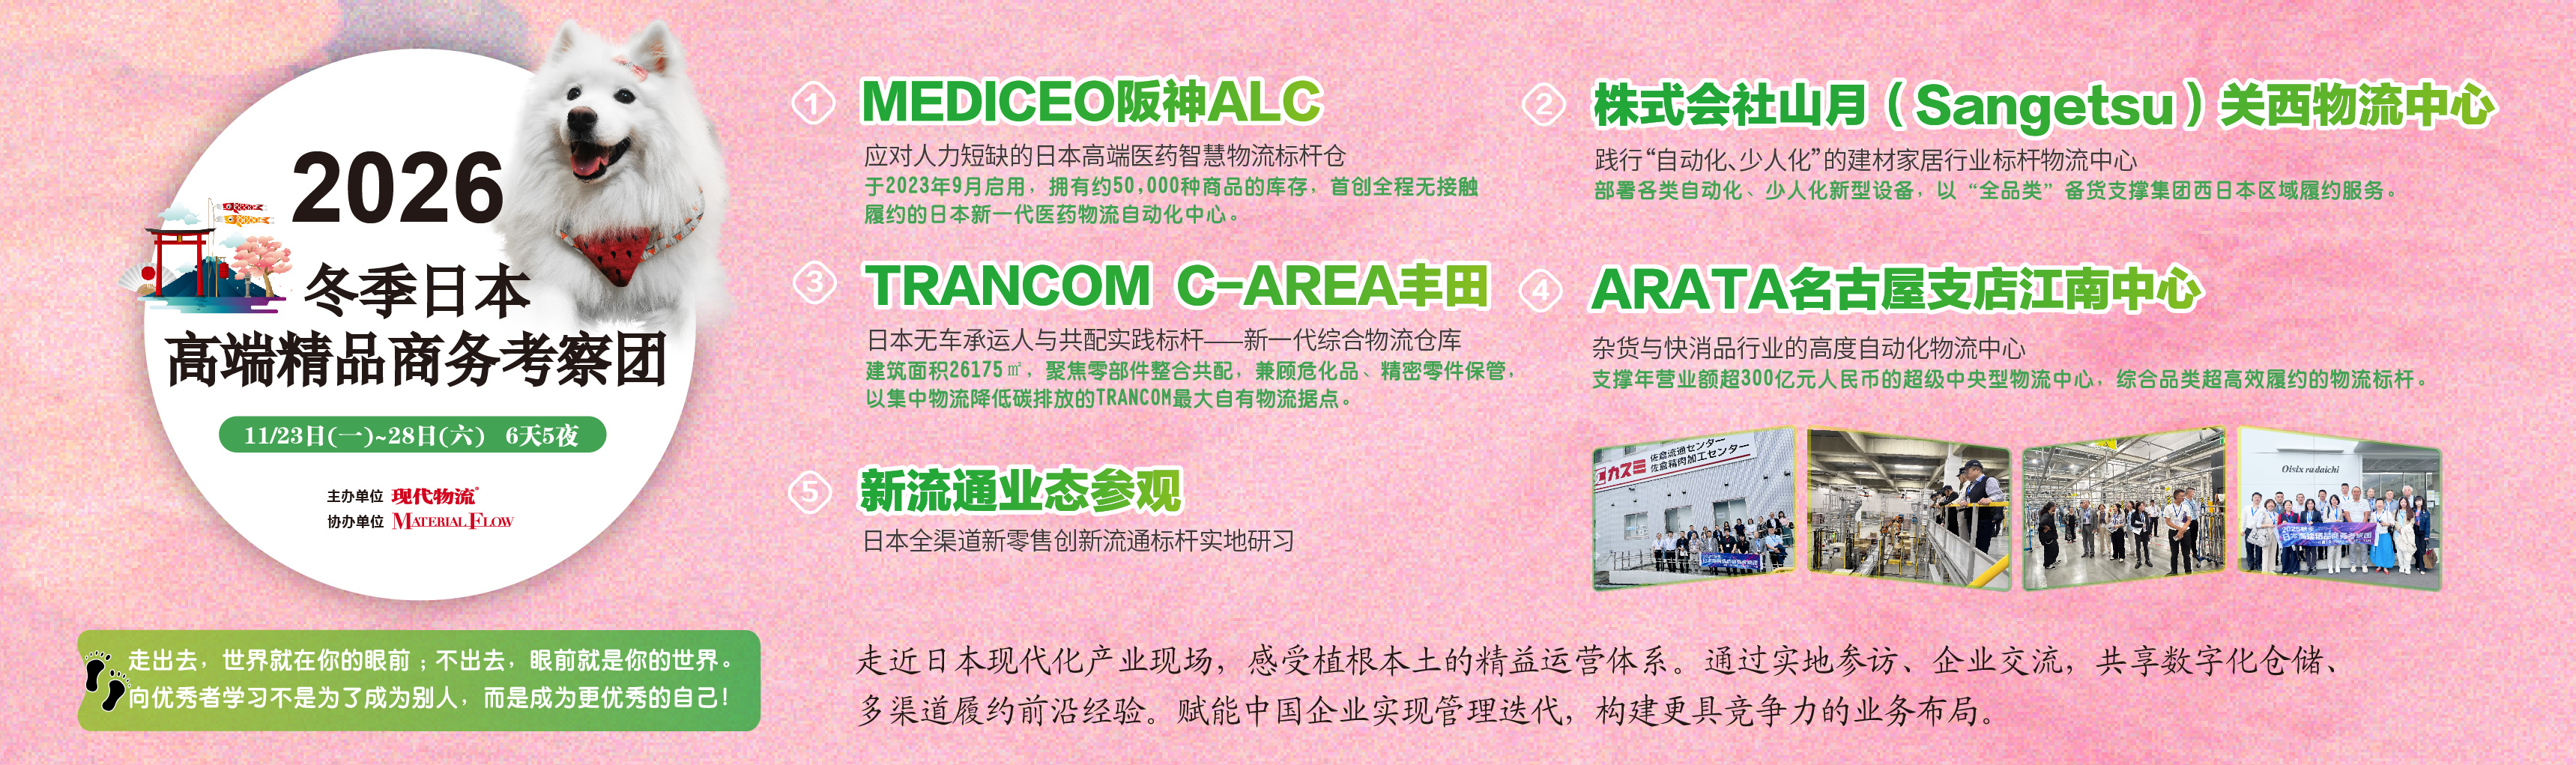
 时间:2026.11.23-28.
 地点:日本